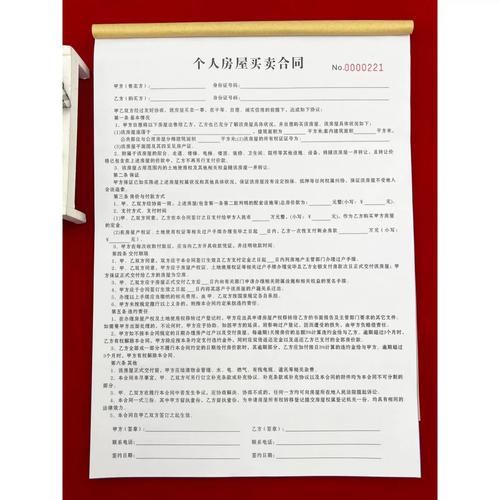
房屋中介通用购房定金收条 二联三联定金收据单与意向金收条的使用指南
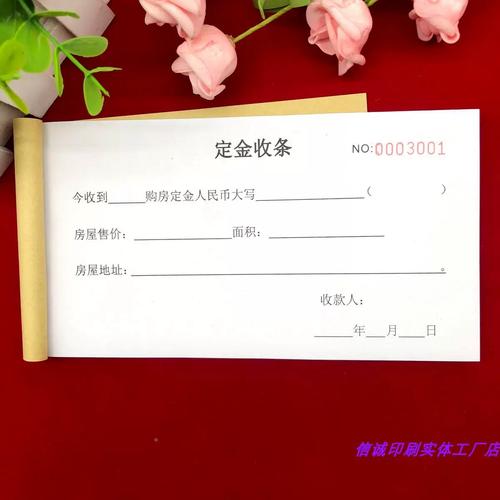
在房屋买卖交易中,定金收条是保障双方权益、明确交易意向的重要凭证。对于房屋中介而言,一套通用、规范的收据单不仅能提升专业形象,更能有效规避交易纠纷。本文将详细介绍房屋中介常用的二联、三联定金收据单及意向金收条的功能、使用要点,并结合“2本包邮”的采购建议,帮助中介机构高效管理这类文书。
一、定金收条与意向金收条的法律意义
定金收条是卖方或中介在收到买方定金后出具的书面凭证,具有法律效力。根据《民法典》相关规定,定金合同自实际交付定金时成立,定金数额不得超过主合同标的额的20%。意向金收条则通常用于买方表达购房意愿、委托中介与卖方洽谈的阶段,此时交易尚未正式锁定,意向金在特定条件下可退还。
中介使用统一的收据单,能清晰记录款项性质、金额、收款日期、买卖双方及房屋信息,避免因口头约定带来的争议。
二、二联与三联收据单的结构与用途
二联定金收据单一般由“存根联”和“客户联”组成。存根联由中介留存备查,客户联交予付款方。二联单适合简单交易,信息量适中的情况,例如普通住宅的定金收取。
三联定金收据单则增加一联,通常是“财务联”或“卖方联”。三联单适合以下场景:
- 中介、买方、卖方三方各执一联,权责清晰;
- 中介内部需要财务归档与业务存档分离;
- 交易涉及转付定金,需多环节留痕。
无论是二联还是三联,收据单上应包含:收据编号、收款日期、收款人(中介或卖方)、付款人、房屋坐落、定金金额(大写与小写)、收款方式、约定事项(如签订正式买卖合同期限)、买卖双方签字及中介盖章。
三、意向金收条的特殊要点
意向金收条与定金收条不同,需明确以下内容:
- 意向金的性质:是委托中介代为洽谈的诚意金,还是转化为定金的预备款;
- 退还条件:如未达成购房协议,意向金应全额无息退还;
- 转化机制:当卖方同意买方条件时,意向金可自动转为定金;
- 有效期:约定意向金委托期限,避免长期悬而未决。
中介使用专门的意向金收条,能有效区分意向阶段与定金阶段,减少客户对“定金不退”的误解。
四、采购建议:2本包邮的实用方案
“2本包邮”是常见的电商促销方式,适合中小型中介门店初次试用或少量补充。一般每本收据单为50份或100份,二联或三联复写式。中介采购时应注意:
- 纸张质量:复写清晰,不易透印;
- 编号连续性:便于财务核对与作废管理;
- 通用性:选择“房屋中介通用”版本,避免因楼盘名称等硬性印刷造成浪费;
- 合规标注:收据上应留有“定金”与“意向金”可选勾选项,并附简短法律提示。
对于连锁中介或交易量大的门店,可批量采购多本,但“2本包邮”适合作为入门测试,确认格式与质量后再大批量定制。
五、使用中的注意事项
- 填写规范:金额大小写必须一致,不得涂改;如有涂改,需双方签字确认。
- 明确款项性质:在收据上勾选“定金”或“意向金”,避免混用。
- 签字盖章:中介经办人签字并加盖门店公章或财务章,付款方本人签字。
- 留存备份:存根联或财务联按编号归档,保存至少两年。
- 电子化补充:可同时拍照留存电子版,但纸质收据仍是法定凭证。
六、
规范的定金收条与意向金收条,是房屋中介专业服务的体现,也是防范交易风险的基础工具。通过选择二联或三联通用收据单,借助“2本包邮”的便捷采购,中介可以低成本实现文书标准化。建议各门店根据实际交易类型,区分使用定金收据与意向金收条,并在收据上清晰标注关键条款,让每一笔款项都有据可查,促进二手房交易安全、顺畅进行。
如若转载,请注明出处:http://www.hyf4395661.com/product/51.html
更新时间:2026-10-26 09:50:07